在越南設廠、向在地中小供應商採購的核心企業,依新通過的修正,替供應商出的培訓與技術諮詢費用可以列為費用扣除。越南國會11月20日下午通過修正企業所得稅法、非農業用地稅法、個人所得稅法部分條文的法律,據越南政府電子報報導,477名出席表決的代表中有475人贊成,全案共4條。
重點摘要
- 1越南國會11月20日通過修正三項稅法的法律,共4條,2027年1月1日起施行。
- 2核心企業為中小供應商支出的培訓、技術諮詢與技術轉移費用,列入可扣除費用。
- 3營業額計稅門檻由30億越盾提高到100億越盾,2027年課稅期起適用。
- 43年免稅的排除範圍與扣除證憑等細則,仍待政府議定。
三項措施各管供應鏈的一段
與供應鏈最相關的有三項。第一,中小企業免企業所得稅3年。這項納入中小企業相關稅務修正;人民報轉述財政部長Ngô Văn Tuấn的說明,寫的是新成立的中小企業。
關鍵數字
100億越盾
可選擇依營業額計稅的年營業額門檻
3,283億越盾
供餐免稅每年最多減收的預算收入(政府估計)
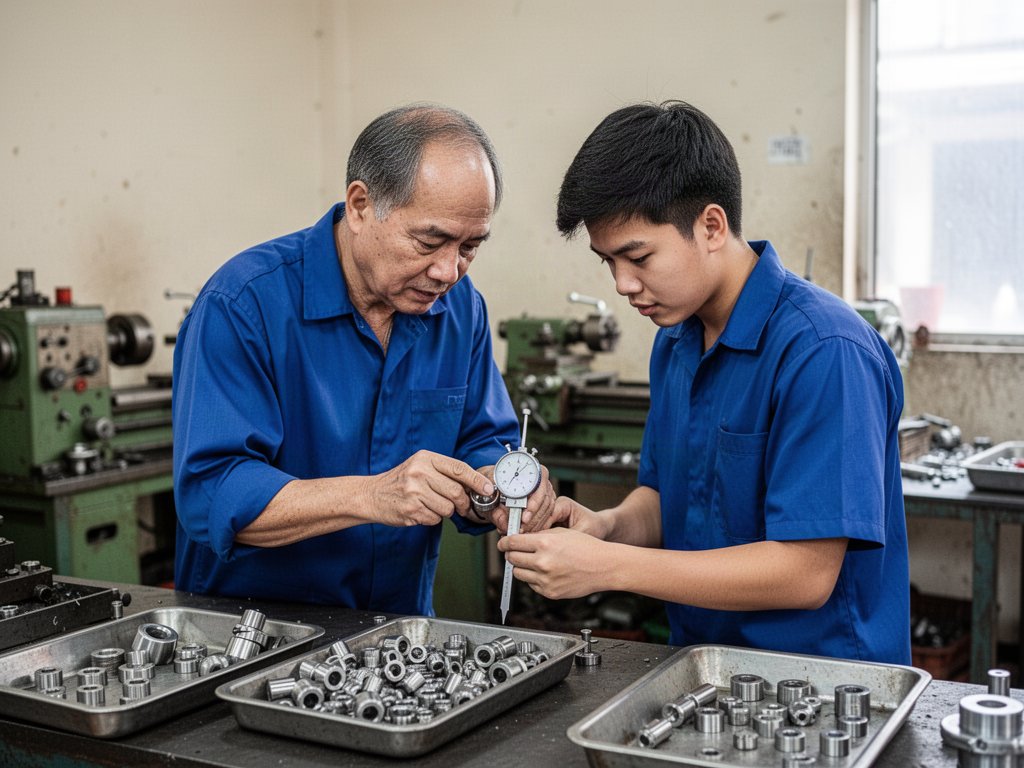
第二,核心企業與大型企業為加入價值鏈的中小企業所支出的人力培訓與再培訓、技術諮詢、完善產品、協助技術轉移費用,列入可扣除費用。人民報稱,這項安排旨在促進企業間連結,讓中小企業更深入參與生產與供應鏈。
| 措施 | 適用對象 | 時點與待定事項 |
|---|---|---|
| 輔導供應商費用列為可扣除費用 | 核心企業與大型企業 | 2027年1月1日起施行;證憑與上限待政府議定 |
| 企業所得稅免稅3年 | 中小企業 | 2027年1月1日起施行;排除範圍待政府議定 |
| 供餐所得免企業所得稅與個人所得稅 | 為學校與醫療機構供餐的企業與個體戶 | 2027年1月1日起施行;須連結合約、發票與憑證 |
| 營業額計稅門檻由30億提高到100億越盾 | 企業與個體戶 | 2027年課稅期起適用 |
越南三稅法修正:與供應鏈相關的措施與時點
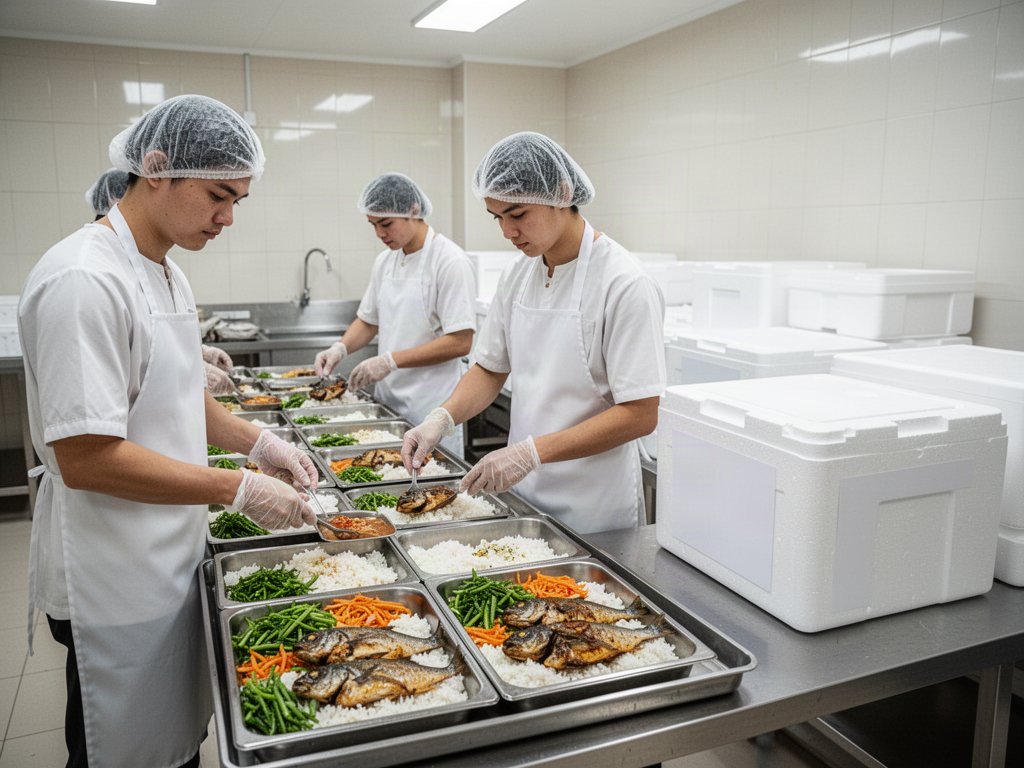
第三,為學校與醫療機構供應餐點的企業與個體戶,所得免企業所得稅與個人所得稅。據政府說明報告,預計每年減少預算收入最多約3,283億越盾;免稅預期讓供餐單位有更多資源降低成本、提升餐點品質、投資設備並確保食品安全。
另有一項門檻調整:企業與個體戶可選擇依營業額計稅的年營業額門檻,由30億越盾提高到100億越盾,交政府依各時期情況調整,2027年課稅期起適用。
部分條文要等到2027年7月與2028年才生效
整部法律2027年1月1日起生效,報告中載明的部分具體規定除外。營業額門檻從2027年課稅期起適用;閒置土地0.2%稅率自2027年7月1日起施行;非農業用地稅的課稅地價規定自2028年1月1日起施行。同一部法律裡的措施不在同一天啟動。
先被點名的,是向在地中小供應商採購並提供培訓或技術支援的核心企業,以及學校、醫院的供餐業者。輔導費用可以扣除,依條文方向推論,大企業協助在地供應商的成本負擔會降低;實際誘因多大,要看扣除的證憑與上限怎麼訂。
供餐免稅有條件。據人民報報導,享受優惠須連結合約、發票、憑證與檢查監督機制。
核心企業與供餐業者先受影響,細節交給政府議定
法律已補充授權政府以議定規定計稅方法的適用時間與穩定期。據越南政府電子報報導,政府將在議定中規定,3年免稅不適用於因合併、分立、轉換而成立的企業,以及解散其他企業後由相同所有人或控股成員新設的企業,以防止濫用免稅或延長免稅期。
11月22日我們打開越南政府電子報與人民報全文逐段對照,截至發稿,政府施行細則尚未公布,供餐免稅範圍、輔導費用扣除的證憑與上限都在其中;國會正式法律文本我們也還沒取得,以上內容據這兩家報導整理。
細則何時公布,目前沒有政府說明可查。
常見問題
越南新稅法修正什麼時候生效?
整部法律自2027年1月1日起施行;營業額門檻調整從2027年課稅期起,閒置土地稅率2027年7月1日起,課稅地價規定2028年1月1日起。
核心企業輔導中小供應商的費用可以扣稅嗎?
依這次修正,核心企業與大型企業為加入價值鏈的中小企業所支出的培訓、技術諮詢、完善產品與協助技術轉移費用,列入可扣除費用;證憑與上限要待政府細則。
越南中小企業免稅3年是怎麼規定的?
中小企業免企業所得稅3年;政府將在議定中規定,因合併、分立、轉換而成立的企業,以及解散其他企業後由相同所有人新設的企業不適用。
資料來源