一件在馬來西亞線上標價低於500令吉的境外商品,送到消費者手上之前,先要決定那10%銷售稅由誰吸收。馬來西亞零售連鎖協會(MRCA)把這道題拉到本地零售的櫃檯前,要求政府對跨境電商交易採取更嚴格政策,讓本地零售商與未課稅或課稅不足的外國平台負擔相同成本,並對低價商品(LVG)銷售稅從嚴執行。
這是產業協會的公開立場,不是政府既定政策。2027年預算尚未提呈,預定2026年10月9日由總理兼財政部長安華送進國會;截至2026年9月14日查核時點,未見馬來西亞政府對LVG執行強度、公用服務費用服務稅、建築與裝修服務稅或GST重啟等建議作出具體回應。協會把本地業者承受的合規落差稱為結構性失衡,認為這既威脅本地企業,也侵蝕國家稅基。
500令吉門檻與10%單一稅率 代收與申報落在賣家
LVG銷售稅的適用範圍,是價值500令吉或以下、由賣家在線上銷售、並以陸海空方式交付馬來西亞消費者的境外商品,稅率單一10%,香菸、菸草產品、酒類與菸斗不在其中。立法在2022年8月4日於國會通過,2023年1月1日生效,開徵與徵收自2024年1月1日實施。12個月內帶入馬來西亞的LVG銷售總值超過50萬令吉的境內外賣家,負有註冊義務;註冊賣家的課稅期為3個月,須在課稅期結束後次月底前以LVG-02表格申報繳納。
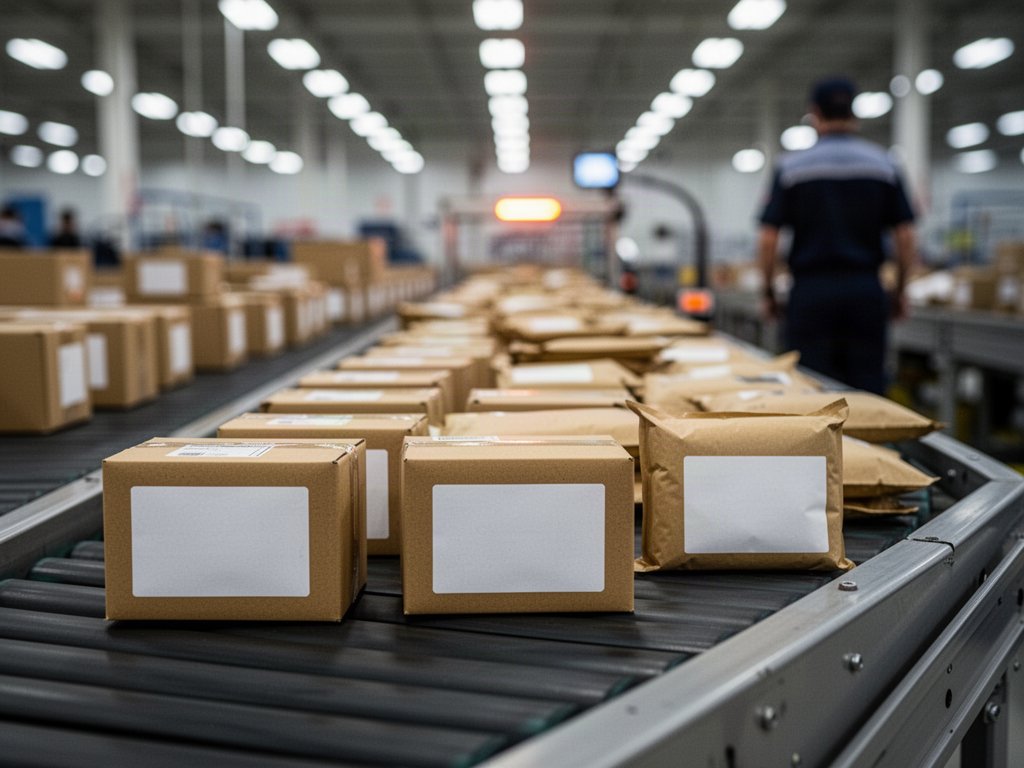
海關端的de minimis還在。每批CIF值500令吉以下的空運快遞,含郵政進口,仍免進口關稅與進口銷售稅;賣方須在報單填具LVG註冊號,避免同一批貨被雙重課稅。銷售稅以LVG的銷售價值計算,不含稅、關稅、費用,也不含運輸與保險等其他成本。整條鏈看下來,跨境賣家承擔代收與申報,報關與稽徵端盯的是報單上的註冊號與三個月一期的申報節奏,商場與本地零售面對同一批消費者被低價包裹吸走,消費者則決定要不要為這10%改變下單的位置。
馬來西亞財政部第二部長 Amir Hamzah Azizan 在國會說明,2024年LVG稅收為4.76億令吉。同一份說明列出透過境外數位服務服務稅(SToDS)的數位交易稅收:2021年8.02億令吉、2022年9.99億令吉、2023年11.5億令吉,2024年20.1億令吉,其中包含LVG的4.76億令吉。兩個數字放在一起看,LVG那筆占整體的23.7%;以10%稅率回推,對應的LVG銷售價值約47.6億令吉。
合規落差的方向可信,但成本要真的傳到售價,前提是平台代扣與報關申報同步;否則只是換成更小額、更分散的包裹,帳面上看不到誰付了這10%。
訴求跨出稅制 仿冒、公用費用與GST一起上桌
MRCA同時要求以嚴格監管遏止電商平台上仿冒與劣質商品擴散,指向消費者安全、品質標準與正當品牌商的智慧財產。協會也把本地營運成本攤開:要求豁免商業租戶經商場管理方支付的公用服務費用6%服務稅,理由是這筆費用只是轉付給租戶,課稅形成額外負擔;要求把建築與裝修服務的服務稅從現行水準降至3%,理由是建材本身已被課稅。協會另要求分階段重新引入消費稅(GST),以五年間隔逐步實施,並取消本地製造商品的銷售稅。
旅遊與投資也寫進建議書。協會要求把1,000令吉國內旅遊稅減免延長至2027年,明確納入酒店住宿與指定零售消費支出;對投資ESG營運升級的商業主體,特別是設施治理與公共安全,提供針對性稅額抵減或加倍扣除。這些項目與跨境電商稅制沒有直接連動,但與協會所稱更可預測的政策與稅務環境放在同一份文件裡。
星報2026年8月6日報導,MRCA會長Datuk Liew Bin稱大型海外平台對本地零售商與中小企業形成不公平競爭環境,並以本地商店售50令吉的耳機在拼多多僅售2.30令吉、含送到府為例。他並稱自中國進口的貨櫃量快速增加,每日約有150個貨櫃到港以滿足低價商品需求;這是協會會長對進口低價商品量的說法,不是全馬來西亞進口貨櫃總量。報導指電子產品、化妝品與一般零售批發業受衝擊最大,並引馬來西亞統計局數據:2024年電子商務交易收入達1.288兆令吉、年增8.8%;2025年97.1%家庭有網路接取、98.3%個人為網路使用者;2025年前9個月電子商務營收年增1.3%至9,375億令吉,線上消費年增7.5%、由5,316億令吉增至5,714億令吉。電子商務交易收入與線上消費的口徑與期間不同,不能相加。
50萬令吉註冊線 兩套制度問同一件事
對台灣讀者,同一條鏈的兩端都算得到。台灣賣家一旦在馬來西亞12個月內的銷售額跨過那條50萬令吉的線,就落進10%代收與申報義務,三個月一期、次月底前申報的節奏也跟著跑。台灣自己也有一套對應制度:依進口貨物低價免稅規定,同批進口貨物完稅價格在新臺幣2,000元以下者,免徵關稅與海關代徵的營業稅及貨物稅,但菸酒、實施關稅配額的農產品及經認定次數頻繁者不適用。次數頻繁指同一納稅義務人於半年度內適用免稅規定放行逾6次;半年度指每年1月至6月及7月至12月,並於每年1月1日及7月1日重行計算。兩套制度的門檻、稅基與稽徵方式不同,問的卻是同一件事:跨境低價包裹的成本由誰吸收。
接下來可核對的是2026年10月9日提呈的2027年預算條款,以及其後公布的馬來西亞低價商品稅徵收金額與件數。
資料來源
– 馬新社(Bernama):MRCA Proposes Stricter Cross-border E-commerce Policies In Budget 2027(2026年9月14日 13:32)
– 新海峽時報(New Straits Times):Retailers want 2027 Budget to level playing field with foreign e-commerce(2026年9月14日)
– 星報(The Star):E-imports squeeze local traders(2026年8月6日,記者 Rahimy Rahim、Ragananthini Vethasalam)
– 馬來西亞財政部新聞稿:Sales Tax On Imported Low-Value Goods Sold Online(2023年12月18日)
– 馬來西亞皇家關稅局:MyLVG 低價商品銷售稅官方入口網站(擷取於2026年9月14日)
– 馬來西亞皇家關稅局:Sales Tax on LVG Guide(2024年8月1日版)
– 馬來西亞財政部引馬新社:Tiada Pengecualian Cukai Jualan Ke Atas Barangan Diimport Melalui Portal Luar Negara(2025年11月25日,財政部第二部長 Amir Hamzah Azizan 國會答詢)
– 中華民國財政部關務署:快遞貨物(進口貨物低價免稅與次數頻繁認定,擷取於2026年9月14日)