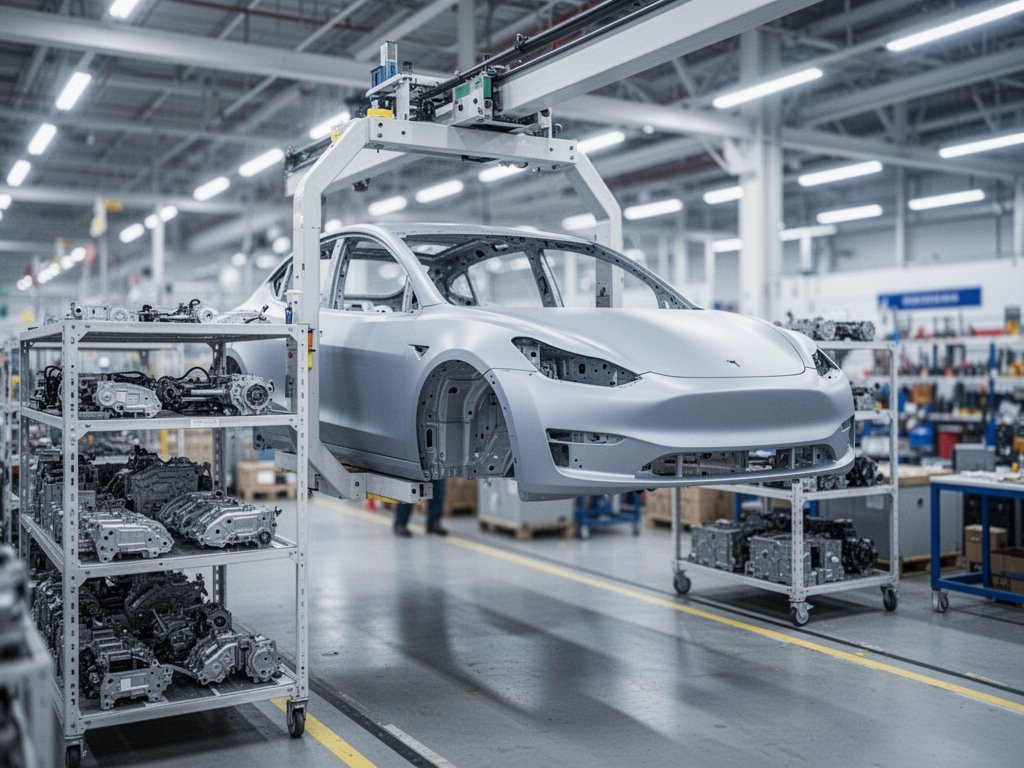
泰國國家電動車政策委員會9月10日原則同意,對電動車課三級貨物稅:泰國製造的稅率最低,部分零件進口的居中,整車進口的最高。自由馬來西亞今日報(FMT)轉述彭博社(Bloomberg)報導,具體稅率還沒定,要在送內閣前才決定;委員會打算把貨物稅當成唯一工具,逼車廠與供應商把生產和零件採購留在泰國。
泰國工業聯合會(FTI)汽車工業俱樂部8月底公布的資料,說明泰國為什麼急著動手。1至7月,電動乘用車賣了12萬5,411輛,年增97.39%,占整體新車銷量的30.88%;其中泰國製造的只有4萬6,924輛,占37.42%,其餘62.58%靠進口,約7萬8,487輛。同一段時間,主要仰賴本地零件供應商的一噸皮卡,銷量減少17.38%,剩3萬7,369輛。經換算,進口電動車賣出的量約是國產電動車的1.7倍,皮卡則少賣約7,900輛。
四套工具,四種付帳方式
泰國把壓力放在進口車的稅負上,稅率分級,本地生產就有折扣。馬來西亞放的是進口門檻。貿工部(MITI)5月6日證實,自7月1日起,整車進口(CBU)電動車的到岸價值(CIF)至少要20萬令吉,馬達功率至少180千瓦,原本的功率門檻是200千瓦;CBU電動車進口的特別豁免期,已在2025年12月31日到期。CIF門檻一設,低價整車不能再用CBU方式進口,要賣低價車,就得走本地組裝。
印尼把責任壓在進口商身上。Kompas 2025年9月報導,CBU電動車進口優惠2025年底結束;2026年1月到2027年12月,進口CBU的業者必須在本地為每輛進口車生產一輛,做不到,銀行保證金就沒收。2024年CBU進口約3.4萬輛,占電動車市場4萬4,557輛的76%,這是這條規定要拉回的起點。
菲律賓則由國家出錢。電動車獎勵計畫(EVIS)編列600億披索,最多選四家業者,每個車型最多150億披索,評選以經濟貢獻為主,投資越大貢獻越大。BusinessMirror 9月14日報導,最快10月開放申請,2027年試產,2028年才商業量產。
誰真的把工廠留下來
四套工具中,印尼的銷量數字最大。Just Auto報導,印尼1至8月純電動車銷量10萬3,300輛,去年同期5萬3,100輛,是2024年整年電動車市場的兩倍以上。經換算,印尼純電銷量占整體新車市場約17%,分母含商用車。這組數字沒有拆出多少是進口、多少是本地組裝,1比1投產義務有沒有轉成工廠,還沒辦法從中回答。
馬來西亞上半年純電動車2萬6,192輛,比去年同期的1萬2,733輛多106%;加上油電混合與插電式混合,電動化車輛共5萬1,782輛,占整體銷量的13.4%。經換算,純電約占上半年整體銷量的6.8%。這是7月新門檻上路前的數字,CIF規定的效果,得等7月以後的銷量才看得到。
三個市場的統計口徑各不相同,泰國算電動乘用車,馬來西亞把混合動力併計,印尼以含商用車的整體市場為分母,數字不能直接排名。可以並排的是各國手上的籌碼:泰國汽車業約占國內生產毛額3%、雇用逾50萬人,稅制轉向背後有這一大塊本地供應鏈撐著;印尼1至8月整體新車銷量近60萬輛,進口商有足夠理由在本地開線;菲律賓要先出錢,工廠2028年前才可能見到量產。越南靠單一本土品牌自給的路,其他國家複製不了,這篇也不拿它做對照。
對台灣的汽車零組件與電池廠來說,這四套工具的差別,決定訂單會跟著車廠落到當地供應商,還是只跟著進口車走;評估東協設廠與接單時,泰國稅率與印尼義務期的落實,比銷量成長更能說明本地採購會不會擴大。
泰國稅率要在送內閣前定案,菲律賓最快10月收件,這兩個時點過後,四套工具才有第一批能對帳的數字。
資料來源
– 自由馬來西亞今日報FMT(轉述彭博社)
– Nation Thailand(FTI資料)
– The Star(馬來西亞貿工部聲明)
– paultan.org(馬來西亞汽車協會MAA資料)
– Kompas
– Just Auto
– BusinessMirror