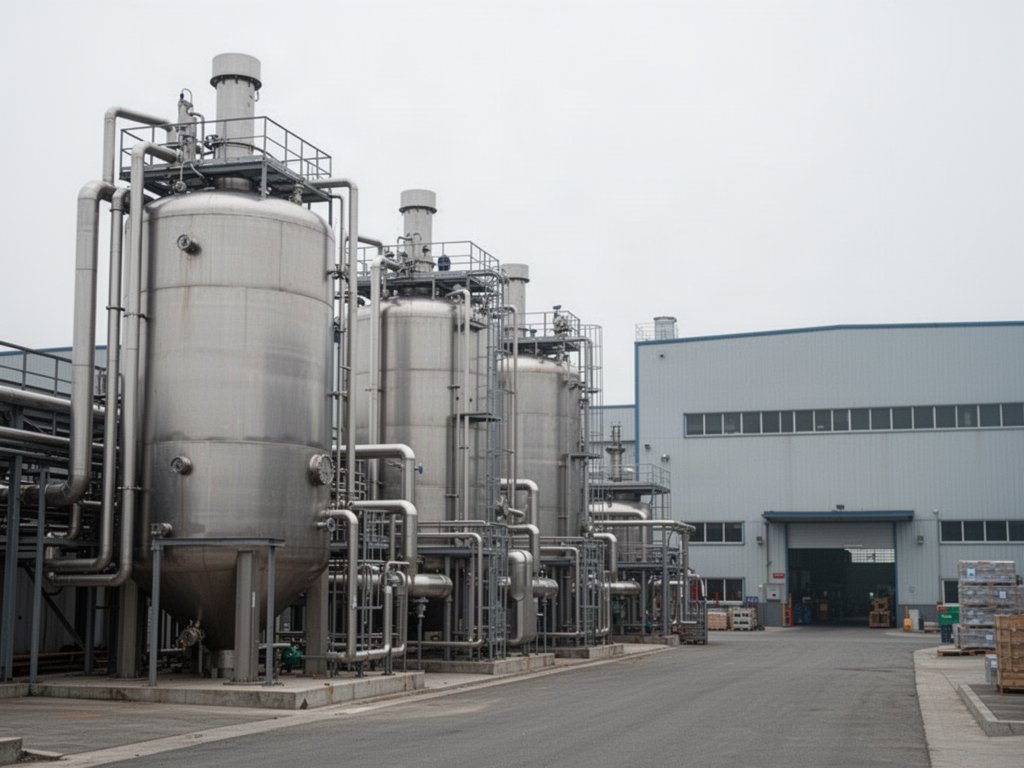
澳洲稀土公司Lynas Rare Earths與南韓先進材料廠JS Link於2026年7月宣布達成長期合作協議,由JS Link在馬來西亞彭亨州關丹(Kuantan)、Lynas既有稀土精煉廠附近,興建一座釹鐵硼(NdFeB)燒結永久磁材廠。這則消息乍看像是一樁合資案,但拆開交易結構會發現,Lynas在這座磁材廠裡並不是股東。
Lynas實際投入的,是約澳幣5,000萬元(約合美金3,470萬元),用來取得JS Link公司本身的普通股,按完全稀釋基礎計算,這筆錢只換得JS Link公司約4.58%的股權,且這批股權還附帶三年閉鎖期。經換算,這筆交易隱含JS Link公司的整體市值約在澳幣11億元上下,Lynas這筆投資對JS Link來說只是引進的少數股東資金,遠遠稱不上控制性投資。磁材廠本身的興建與營運,從頭到尾都是JS Link自己的事,Lynas既沒有磁材廠股權,也不是廠房的共同經營者。
這筆資金的用途,官方說法是「支持馬來西亞廠房興建」,換句話說,Lynas扮演的角色更接近策略性投資人與原料供應商,而不是產業分析常說的「合資夥伴」。真正主導磁材廠技術、產能規劃與人員招募的,是JS Link這家南韓公司——這也意味著,馬來西亞境內這座掛著在地地址的磁材廠,決策權實質上握在首爾,而非吉隆坡或關丹。
產能規劃上,磁材廠年產能規劃為3,000公噸釹鐵硼磁材,預計在馬來西亞創造最多400個新增就業機會。原料供應方面,Lynas將以商業價格供應稀土原料給JS Link在南韓禮山(Yesan)的既有磁材廠,以及馬來西亞新廠,這份獨家供應安排一路綁到2038年1月——這才是Lynas在這樁交易裡真正的長期利益所在:用少數股權換來長達十餘年的獨家原料供應合約,而不是磁材廠的經營權。
把這則交易放進東協稀土供應鏈的脈絡看,馬來西亞確實藉此補上「精煉到磁材」的中游環節,中國目前仍掌握全球約85%至90%的釹鐵硼磁材產能,這座廠若能順利運作,會是區域少數的非中國磁材選項之一。但馬來西亞自身的磁材製造技術與量產經驗,仍高度仰賴JS Link這個南韓技術方,這代表所謂的稀土供應鏈自主化,實際上是把對中國原料與磁材的依賴,換成對南韓技術與營運能力的依賴,性質上更接近依賴對象的轉移,而非真正的自主生產能力建立。
對台灣電動車馬達、風電零組件與電子廠而言,若評估這座磁材廠作為非中國供應來源,需要認清一個關鍵事實:能不能拿到貨、拿到什麼規格與交期,決定權在JS Link手上,Lynas的角色僅止於原料供應方與財務投資人,這條供應鏈的實際主導權並不在馬來西亞當地。
磁材廠能不能如期投產、能不能穩定供貨,最終要看JS Link自身的技術執行力與資金調度,而不是Lynas這筆4.58%的股權投資;這也是評估這條供應鏈可靠度時,比股權結構本身更該盯緊的變數。